Este fallo desnaturaliza el artículo 30 pues limita la interpretación de los pagos no constitutivos de salario

El pasado 20 de agosto de 2026, la Sección Cuarta del Consejo de Estado profirió la sentencia con radicado 30734, en la que abordó la aplicación del límite del 40% previsto en el artículo 30 de la Ley 1393 de 2010, planteando su interpretación y cómo deben los empleadores validar el 40% de los pagos no constitutivos de salario.
Para entender el alcance de esta decisión, y mi opinión sobre lo resuelto, resulta indispensable volver al origen de la norma. La exposición de motivos del Proyecto de Ley 280 de 2010 (Cámara) dejó claro que el legislador buscó “frenar la erosión de la base de cotización generada por la posibilidad de pactar remuneraciones que no se computen como factor salarial”. La preocupación no era gravar pagos que por su esencia no constituyen salario, sino limitar una práctica concreta: la desalarización excesiva.
En la realidad laboral colombiana, empleadores y trabajadores pactaban un salario base moderado y compensaban el ingreso real del trabajador con beneficios clasificados como no salariales, reduciendo así la carga patronal. Esta libertad, amparada en el artículo 128 del CST, no tenía límite. El artículo 30 llegó a poner ese techo, protegiendo la sostenibilidad del sistema de seguridad social y los derechos pensionales de los trabajadores: si los pagos no constitutivos de salario superaban el 40% de la remuneración mensual (pagos salariales y no salariales), el exceso pasaba a formar parte del IBC.
Bajo la reciente interpretación del Consejo de Estado en la sentencia arriba referida, este sostiene que los pagos no remunerativos (auxilios de alimentación, movilidad o vivienda) quedan excluidos del cálculo del 40%, pues si no retribuyen el servicio, no pueden integrar el IBC ni estar sometidos a límite alguno. Esta interpretación encierra una contradicción lógica: si un pago es remunerativo, tendría naturaleza salarial y debería constituir base para los aportes, sin necesidad de acudir al artículo 30 que aplica justamente a los pagos no constitutivos de salario, como los analizados en esta sentencia.
Bajo esta interpretación, se elimina la finalidad del artículo 30. Si todos los pagos no remunerativos quedan excluidos del cálculo, la norma pierde su capacidad de contener lo que buscaba mitigar —una remuneración donde predominan los pagos no salariales.
La aclaración de voto de la magistrada Myriam S. Gutiérrez sobre la sentencia, ofrece una precisión valiosa al separar los cuatro grupos de pago del artículo 128 del CST. No obstante, considera que solo el numeral 4 —los beneficios o auxilios que las partes expresamente pactan como no salariales— estaría sujeto a la aplicación de la regla del 40%, excluyendo el numeral 1: “las sumas que ocasionalmente y por mera liberalidad recibe el trabajador del empleador”. Si bien la UGPP en algún período erró al incluir los numerales 2 y 4 indistintamente, la validación del tope frente a las bonificaciones por mera liberalidad y los pagos pactados como no salariales se ajusta a la ley.
El Consejo de Estado, bajo esta nueva interpretación, abre de nuevo la puerta a excluir del IBC el 100% de los pagos no salariales, que en esencia tienen que ser no remunerativos pues, de lo contrario, tendrían naturaleza salarial. Conforme a lo anterior, valdría la pena una aclaración de este fallo.
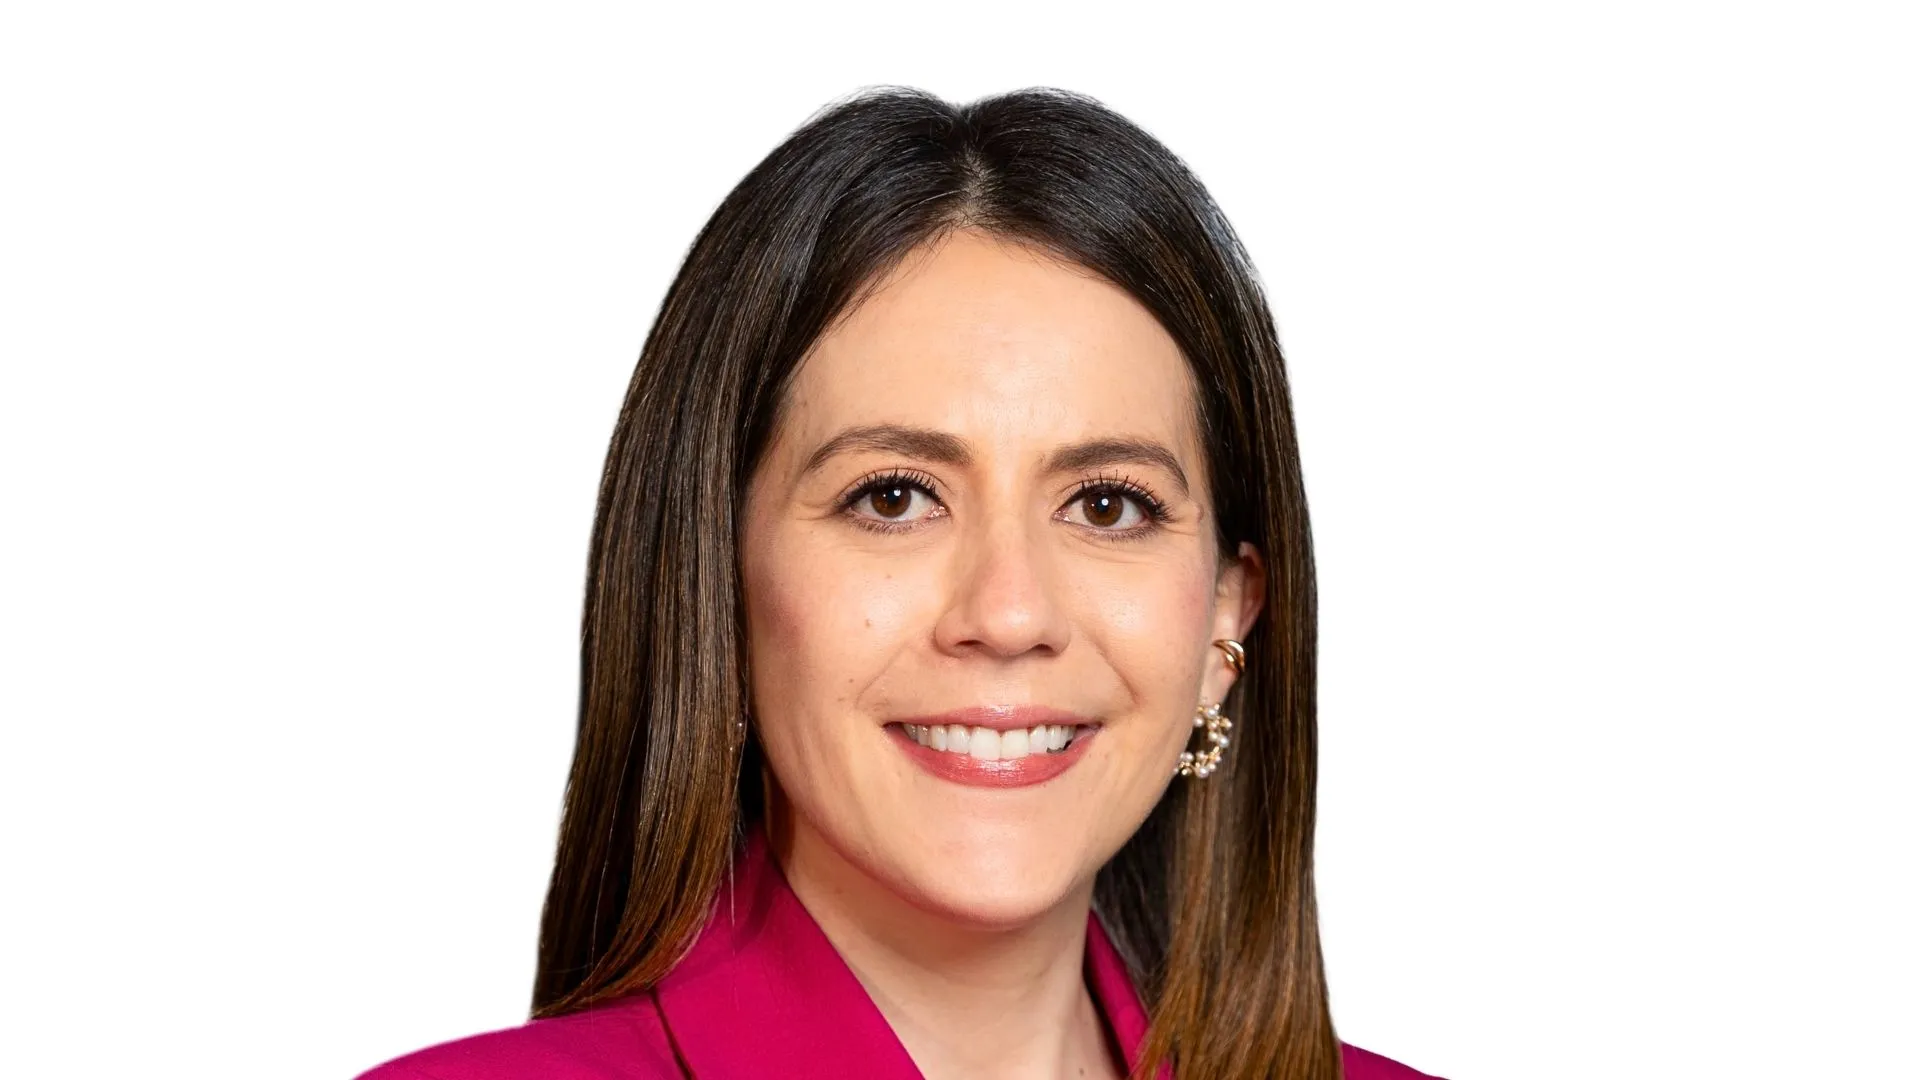
Abogada de la Universidad del Rosario, especialista en Derecho Laboral y de la Seguridad Social y en Derecho Tributario por la misma universidad, y MBA de EAE Business School.
Actualmente se desempeña como Asociada Senior de Dentons Cárdenas & Cárdenas, donde asesora a compañías nacionales y multinacionales en derecho laboral individual, seguridad social, contratación y compensación, así como en la identificación y mitigación de riesgos laborales.
Cuenta además con experiencia en operaciones de fusiones y adquisiciones (M&A), procesos de due diligence laboral, análisis de contingencias y representación ante autoridades administrativas. Su formación jurídica y empresarial le permite abordar los asuntos laborales desde una perspectiva estratégica, corporativa y de negocio.